
書いていない項目は、0点です。
先日、東京都行政書士会の研修で、中小機構のアドバイザーの方がそう言い切りました。補助金の事業計画書は、その事業者を知らない審査員が、書類だけで採点します。
僕は内閣府の公益認定等委員会事務局で、審査する側に約3年いました。分野は違っても、審査の机から見える景色はほとんど同じです。申請する側が見落としやすいのは、審査員の読み方そのものです。
書類で見られるのは、採択までではありません。交付決定のあとも、お金の使い方を書類で説明する数年間が続きます。前半に点が入る計画書の書き方を、後半に採択後につまずく場面を書きます。最後に、僕が審査していた公益認定の申請書で、止まりやすい点もまとめました。
審査の机には書類しかない
審査員の手元にあるのは、申請書と添付書類だけです。事業者の人柄も、工場の活気も、書類に書かれていなければ審査員には届きません。
公益認定の審査でも同じでした。電話で補足を聞く機会はあっても、判断の根拠になるのは書面です。「たぶん、こういう意味だろう」と審査員が好意的に補ってくれることは、まずありません。
補助金では、ものづくり補助金の一部で口頭審査も始まりました。とはいえ、口頭審査まで進むのは一定の基準を満たした申請だけです。ほとんどの補助金は、今も書類だけで決まります。
出典:新事業進出・ものづくり商業サービス補助金 公募要領(第1回)3-2 口頭審査(中小企業基盤整備機構)
0点は書かなかった所に
補助金の審査は、多くが加点方式です。審査項目ごとに点をつけ、合計点で順位が決まります。
怖いのは、記載のない項目が0点になること。事業がどれほど優れていても、審査項目にひとつ答え忘れるだけで、合計点は大きく下がります。
審査項目は、公募要領に書かれています。項目ごとに点がつき、答えていない項目には点が入りません。
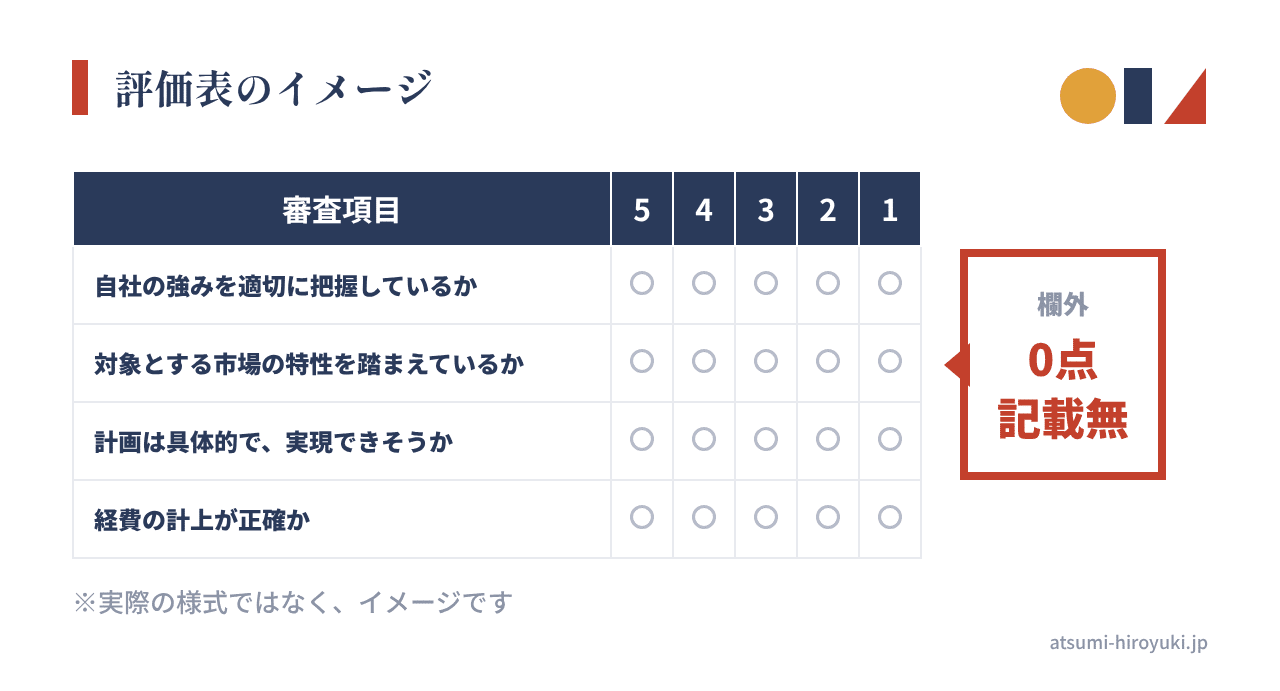
よく見かけるのは、会社の歴史を何ページも書いた申請書です。思いは伝わります。でも、審査員が探しているのは物語ではなく、審査項目への答えです。
点が入る書類の3つの習慣
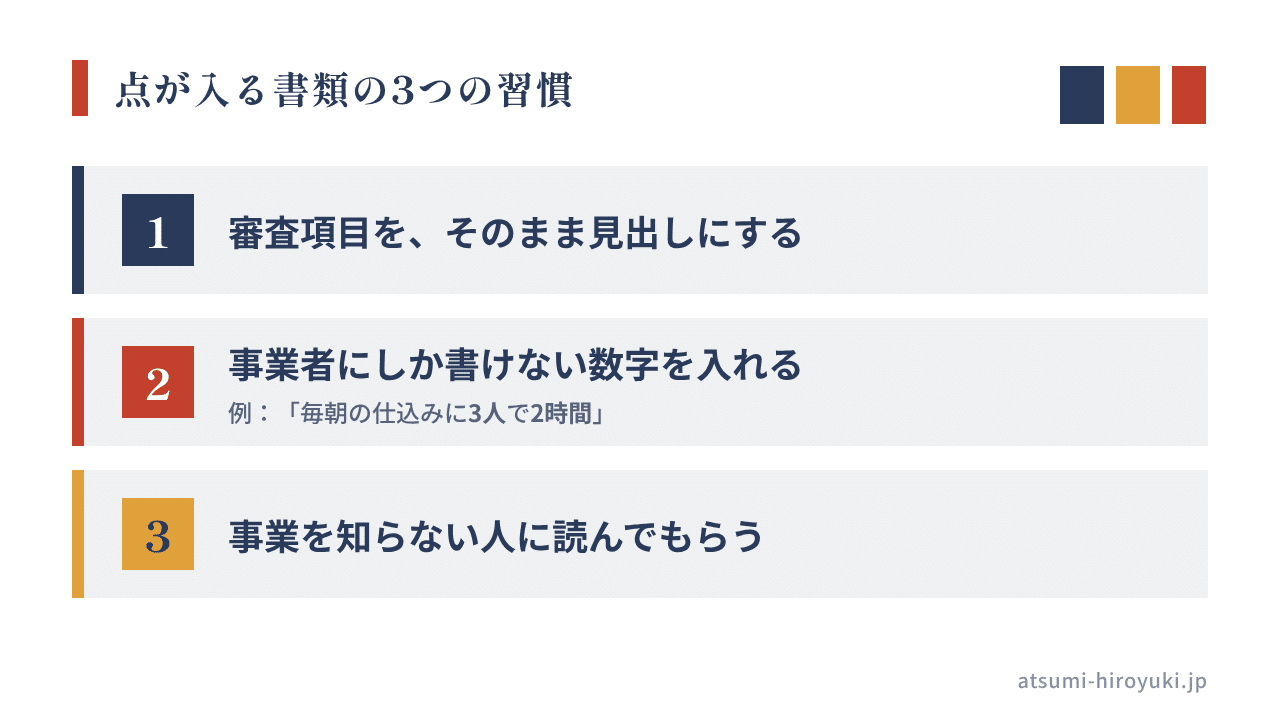
1. 審査項目を、そのまま見出しにする
公募要領には、審査項目がきちんと書かれています。審査員は項目の順に答えを探すので、見出しを項目とそろえるだけで、探す手間が消えます。公募要領は、申請書の設計図です。
2. 事業者にしか書けない数字を入れる
「作業が大変」ではなく、「毎朝の仕込みに3人で2時間」。「取引先が偏っている」ではなく、「売上の7割が1社」。数字と固有名詞は、審査員にとっていちばんの根拠になります。ネットで拾える一般論は、点になりにくい。
3. 事業を知らない人に読んでもらう
身内や社内の人が読むと、書いていない行間まで補ってしまいます。事業をまったく知らない人が読んで分かれば、審査員にも伝わります。審査員は、あなたの事業について「初対面」なのです。
採択はまだ入口
採択の通知が届くと、心からほっとします。何週間もかけて書いた計画書が認められたのですから。
でも、補助金のお金は、まだ1円も入っていません。本当に気を抜けないのは、ここから先の数年間です。
補助金は、おおむね次の順に進みます。
公募開始・申請
審査(補助金によってはヒアリングや口頭審査)
採択
交付申請
交付決定(ここから事業開始)
事業の実施(発注・納品・支払い)
実績報告書の提出
確定検査・金額の確定
補助金の入金
事業化状況の報告(補助金によっては5年間で計6回)
採択は3番目。全体から見ると、まだ入口です。
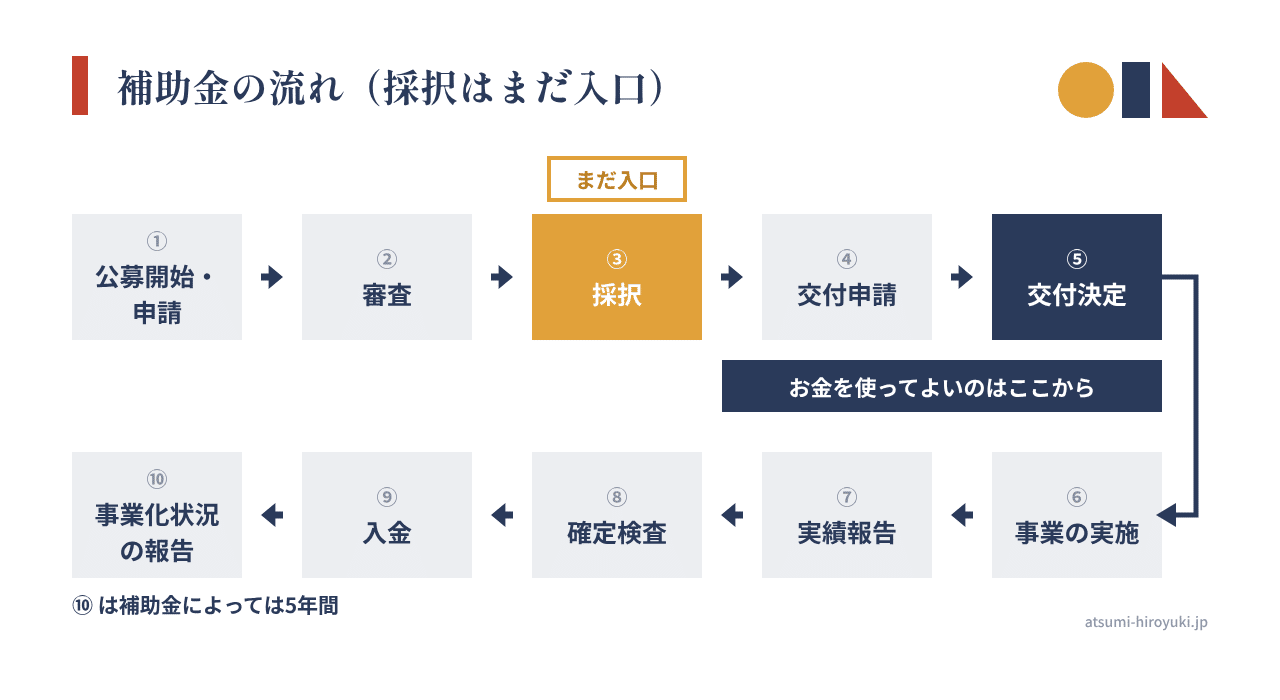
採択とは「交付申請してください」という合図です。お金を使ってよいのは、交付決定の日から。この2つの違いを混同すると、最初のつまずきが起きます。
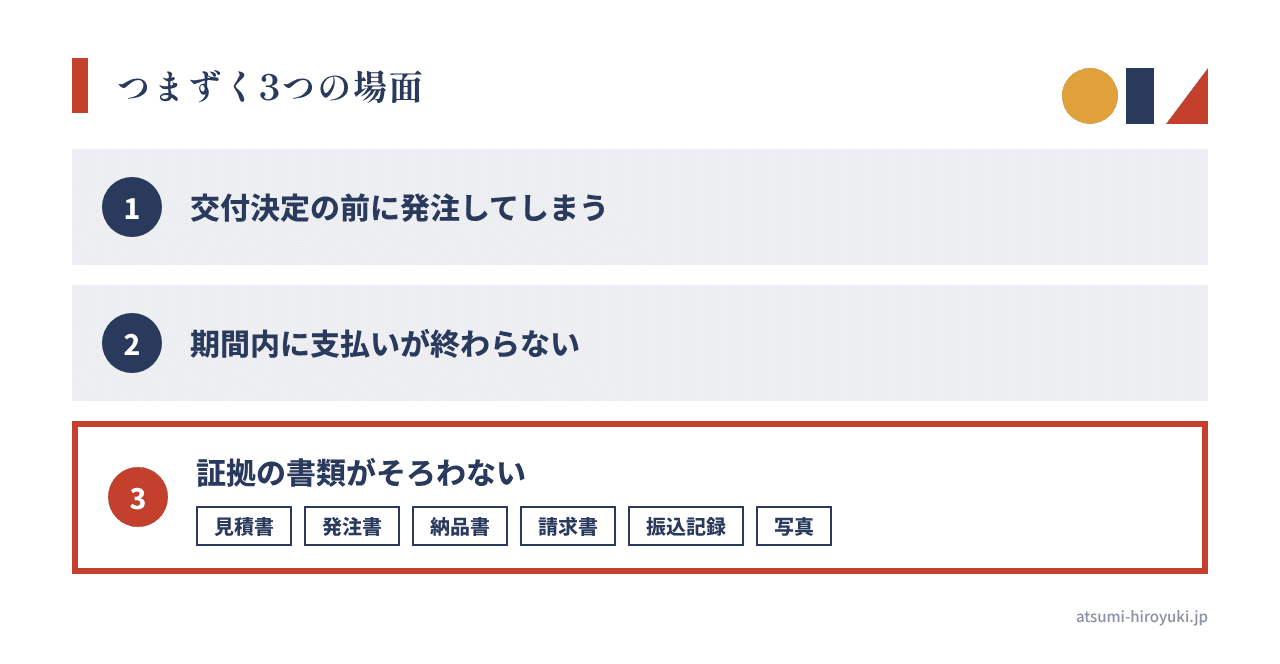
つまずく3つの場面
1. 交付決定の前に発注してしまう
採択が嬉しくて、つい設備を注文してしまう。気持ちは分かります。でも、交付決定より前の発注や契約は、補助の対象外です。見積もりを取るところまでにとどめておきましょう。
出典:新事業進出・ものづくり商業サービス補助金 公募要領(第1回)「事前着手の禁止」
2. 期間内に支払いが終わらない
多くの補助金は、事業期間のうちに発注から支払いまでを終えることが条件です。納期が延びた、振込が期限の翌日になった。たった数日のずれで、対象外になることがあります。納期の長い設備ほど、早めの段取りが大事です。
3. 証拠の書類がそろわない
見積書、発注書、納品書、請求書、振込の記録。導入した設備の写真も求められます。どれか1枚欠けるだけで、その経費が認められないこともあります。最初から、補助金専用のフォルダを作っておくのがいちばんの対策です。
入金しても終わらない
補助金は原則として精算払いです。実績報告と検査を経てようやく入金されるので、それまでの数か月は自分のお金で立て替えます。資金繰りの計画は、申請の段階で立てておく必要があります。
出典:ミラサポplus「補助金入門 STEP1:補助金の基本知識」
入金のあとも、義務は続きます。
事業化状況の報告:補助金によっては、事業が終わってから5年間、売上や利益を報告します。新事業進出・ものづくり商業サービス補助金では計6回です。
設備を勝手に処分できない:補助金で買った設備は、一定の期間、売ったり捨てたり転用したりするのに承認が要ります。無断で処分すると、返還を求められることもあります。
利益の一部を返すことも:補助金によっては、事業で大きな利益が出たとき、補助金の範囲で納付を求められます。
出典:
研修でも、「欲をかいて対象外の経費まで詰め込むと、採択されても数年間は報告に悩まされる」という話がありました。補助金は、もらった瞬間から説明責任が始まるお金です。
役所は「あとで説明できるか」を見る
僕は24年、国の役所で働いていました。役所のお金には、必ずあとから説明を求められる日が来ます。会計検査も、国会での質問も、その一つです。
だから役所の担当者は、事業者に出したお金が「あとで説明できる使われ方をしたか」を見ます。書類が1枚足りないだけで厳しく見えるのは、意地悪ではなく、担当者自身が説明できなくなるからです。
その感覚を知っていると、準備の仕方が変わります。発注の前に一度確かめる。証拠はその日のうちに残す。迷ったら事務局に聞く。当たり前のことばかりですが、当たり前を守り切るのがいちばん難しい。
公益認定の申請書で止まる4つのクセ
補助金の計画書と同じことが、公益認定の申請書にも言えます。
公益認定の申請書は、想いが強いほど長くなります。そして長い申請書ほど、審査で止まりやすい。
僕が審査の席で見てきた、審査で立ち止まる申請書に共通するクセを、4つにまとめました。2025年4月の制度改正で変わった点も、最後に添えています。
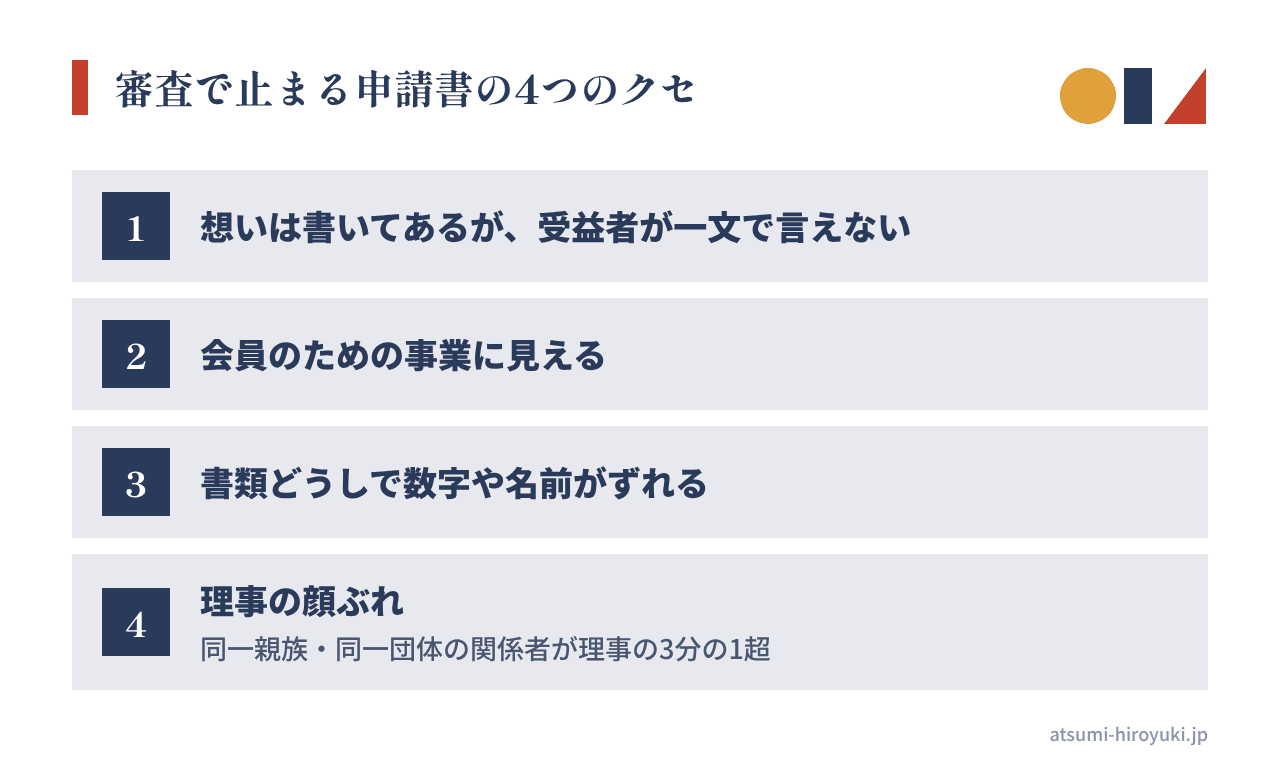
1. 想いより、受益者を探す
申請書の事業説明には、団体の歴史や設立者の想いが丁寧に書かれていることが多いです。読む側としては、胸が熱くなる文章もありました。
ただ、審査で探しているのは別のものです。その事業で、誰が、どんな利益を受けるのか。公益目的事業の要件である「不特定かつ多数の者の利益」に、事業がどうつながるのか。
受益者が一文で言えない申請書は、そこで質問が返ってきます。
たとえば、お金を貸す事業を公益目的事業として申請するとします。困っている人を助けたいという想いは、書類から伝わってきます。
それでも審査では、誰に、どんな基準で貸すのかを問わざるを得ません。貸す相手が限られていれば、それは「不特定かつ多数」ではなく、特定の人への利益に見えてしまうからです。
2. 会員のための事業に見える
次に多いのが、事業の恩恵が会員や関係者に閉じて見えるケースです。
講座やイベントの参加が会員限定になっていないか。会員と非会員で、料金や条件に大きな差がないか。本人たちに閉じるつもりがなくても、書き方ひとつでそう読めてしまいます。
内閣府の「公益認定等ガイドライン」には、事業の種類ごとに審査の見方を示した「公益目的事業のチェックポイント」が入っています。書く前に一度、自分の事業の類型を読んでおくと、質問の数がぐっと減ります。
3. 書類どうしで数字がずれる
定款、事業計画書、収支予算書、そして申請書の別表。同じ事業の話が、書類ごとに少しずつ違う名前や数字で出てくると、審査はそこで止まります。
公益目的事業比率(費用の50%以上が公益目的事業であること)も、この数字から計算されます。事業の名前と区分(公1、公2…)を最初に決め、すべての書類でそろえる。地味ですが、いちばん効く準備です。
書類の誤りが多いと、申請の内容を理事会で決議し直すことになる場合もあります。直すたびに法人の手続きが一つ増え、申請はそのぶん遅れていきます。
4. 理事の顔ぶれで止まる
意外と見落とされるのが、役員の構成です。理事のうち、同じ親族や同じ団体の関係者が3分の1を超えていると、認定の基準を満たしません。
設立メンバーが家族や一つの会社の仲間で固まっている団体ほど、申請の前に役員の入れ替えが必要になります。事業の中身より先に、ここを確認してください。
2025年4月、制度が変わった
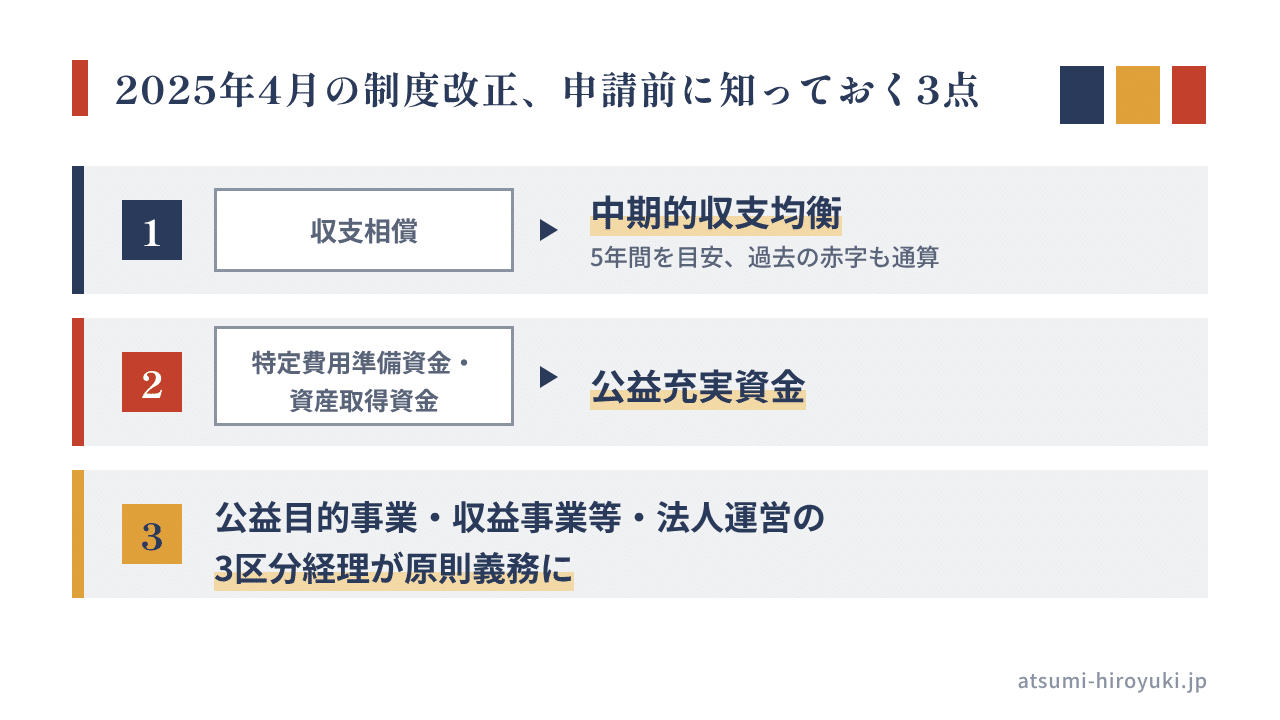
2025年4月、公益法人の制度が大きく変わりました。申請を考えている団体に関係の深い点は3つです。
毎年度の「収支相償」が、5年間を目安にした「中期的収支均衡」に変わった。一時的な黒字が認められ、過去の赤字も通算できる
「特定費用準備資金」と「資産取得資金」がまとめられ、「公益充実資金」として柔軟に積み立てられるようになった
公益目的事業・収益事業等・法人運営の3区分経理が原則義務になった
財務のルールが緩んだぶん、「5年間でどう事業を回すか」という計画の説得力が、これまで以上に問われます。
もし手元に事業の説明文があれば、ひとつだけ試してみてください。「この事業で利益を受けるのは誰か」を、一文で書けるかどうか。書けたら、申請の半分は終わっています。
両方の机を知る者として
審査する側にいたころ、僕は申請書の向こうにいる人の苦労を想像しながら読んでいました。それでも、書いていないことに点はつけられません。審査の仕事でいちばん歯がゆい瞬間でした。
いまは、申請する側の隣に座っています。審査員の読み方を知っていると、事業者の思いを、点が入る言葉に置き換える手伝いができます。審査する側と申請する側。両方の机を知っていることが、僕の仕事の土台です。
提出前の計画書を、審査項目に沿って見てほしい。採択までではなく、交付決定のあとの実績報告や年次の報告まで伴走してほしい。そんな方は、初回30分の無料相談で声をかけてください。
関連記事
行政書士渥美洋行政策法務研究所の業務ページ「補助金の事業計画書の点検」